过去几天,A股市场虽然处于休市状态,但全球其他主要资本市场并没有停下脚步。巴西、美国、日本、欧洲以及中国香港市场走势各有不同,其中部分市场出现了相当亮眼的上涨行情。
对于国内投资者而言,一个自然的问题随之而来:海外市场这轮上涨,能不能给节后A股带来更多积极情绪?
从假期期间的市场表现来看,答案可能没有那么简单。
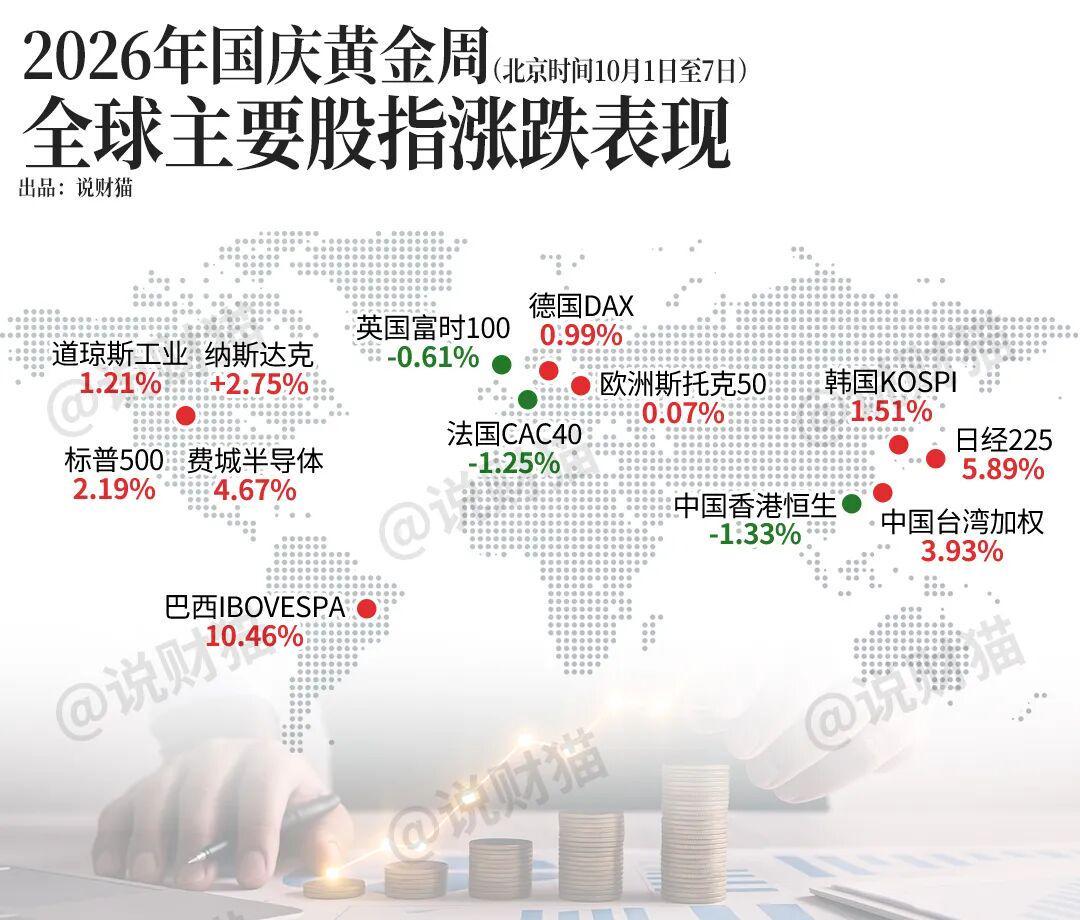
假期海外市场中,巴西股市表现格外突出。
当地主要股指IBOVESPA在10月5日单日上涨7.7%,不仅刷新历史高点,也创下近六年来最大的单日涨幅。
推动市场快速上涨的重要因素来自巴西国内政治局势变化。总统选举相关消息超出此前市场预期,投资者迅速调整对于巴西未来政策和经济环境的判断,金融市场因此出现明显重新定价。
不过,巴西股市的大幅上涨更多属于当地政治事件驱动,与中国A股的基本面关联相对有限。因此,这一涨幅更适合作为全球风险资产情绪改善的一个观察窗口,而不能简单理解为A股节后必然上涨的信号。
亚洲市场方面,日本股市表现非常抢眼。
国庆长假期间,日股重新站上7万点关口,累计涨幅达到5.89%,距离此前创下的历史高点72831.73点已经相当接近。
推动日本股市上涨的因素主要集中在几个方面。
首先,日本央行进一步加息的预期有所降温,日元走弱提升了出口型企业的盈利预期。
其次,美光财报、韩国出口数据以及日本国内规模达1400亿美元的数据中心投资计划,进一步强化了市场对于半导体和人工智能产业链的乐观预期。
此外,外资资金加快流入也为日股提供了额外支撑。叠加部分亚洲市场休市带来的资金集中效应,日本股票市场因此表现更加强势。
韩国股市则相对温和,虽然同样受到科技产业景气度支撑,但整体涨幅明显低于日本市场。
美股在假期期间同样保持较强势头。
纳斯达克指数和标普500指数继续向高位运行,科技股依然是市场上涨的重要动力。
博通、AMD、亚马逊等大型科技企业受到盈利预期和人工智能产业发展的支撑,成为推动主要指数走强的重要力量。
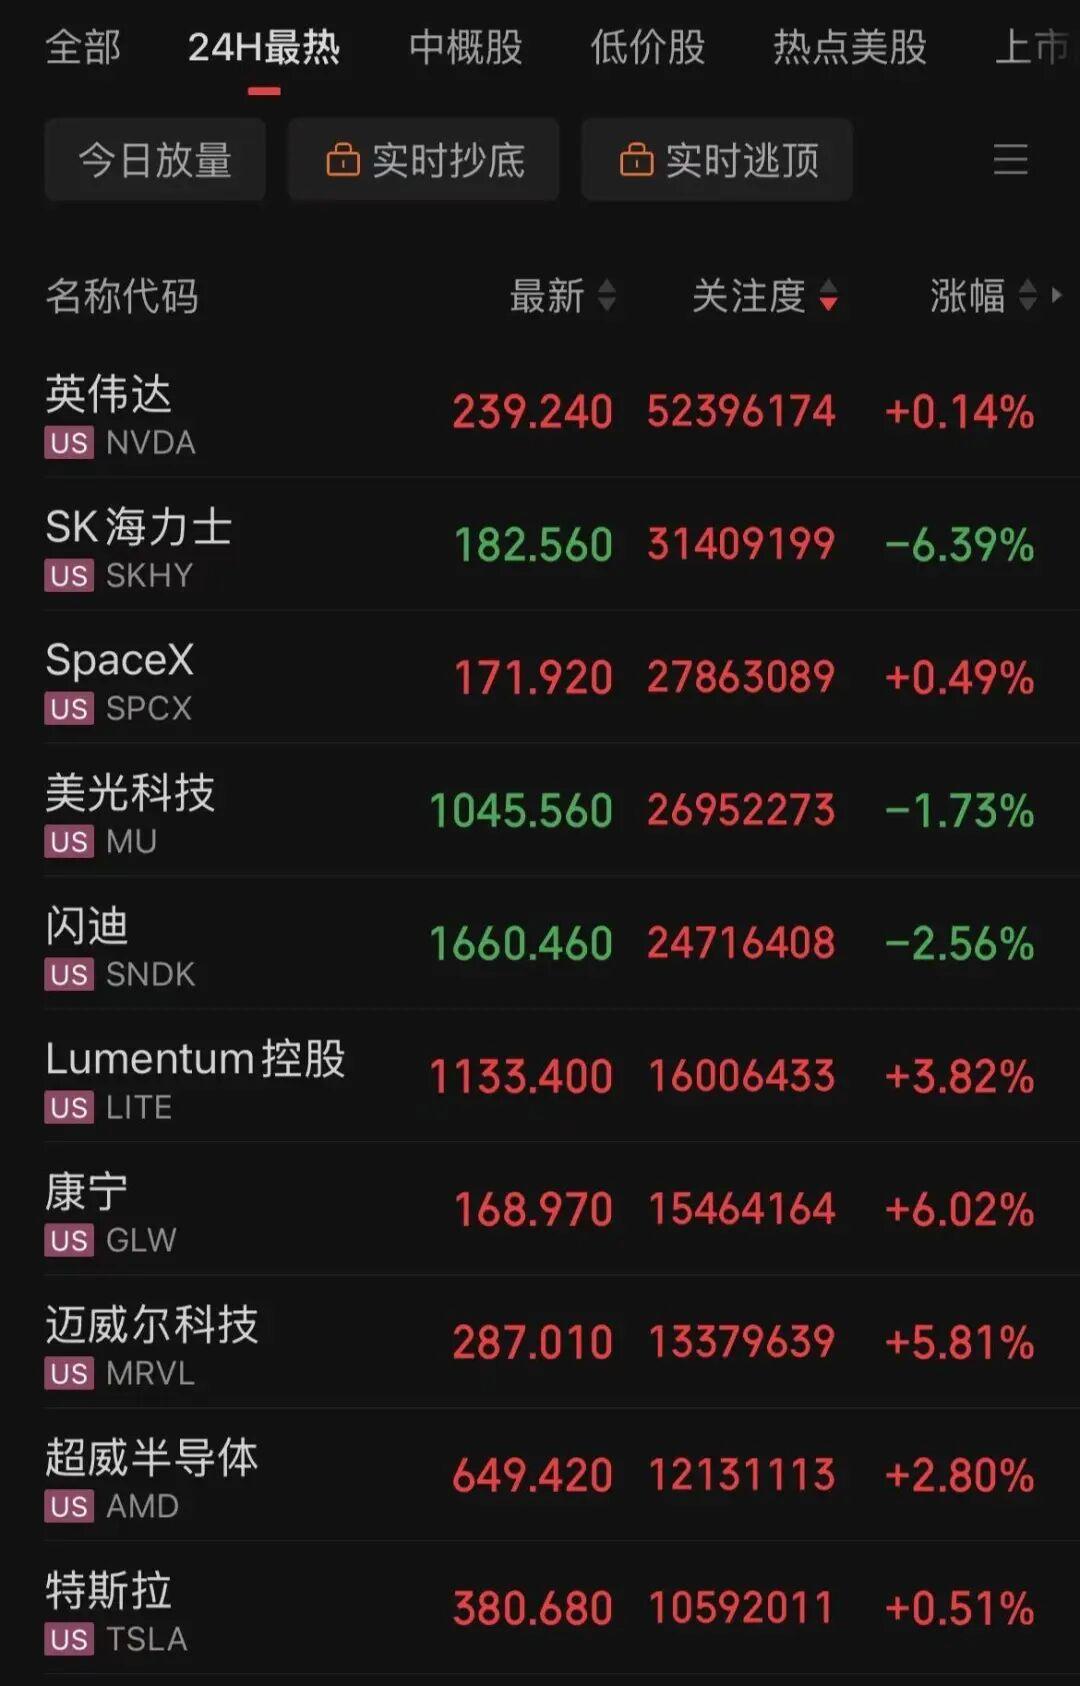
不过,美股并非所有科技板块都在上涨。存储板块期间出现明显调整,说明当前美股行情虽然整体强劲,但资金仍然高度集中在部分核心科技资产。
换句话说,海外市场的“上涨”并不是所有行业全面走强,投资者对于不同板块的估值和盈利前景仍然存在明显分歧。
相比巴西、日本和美国市场,欧洲股市表现明显逊色。
意大利、德国主要股指勉强上涨,英国和法国市场则出现下跌。市场对于法国财政压力的担忧,成为影响欧元及欧洲股市表现的重要因素。
整体来看,欧洲市场经历了先跌后修复的过程,但反弹力度相对有限。
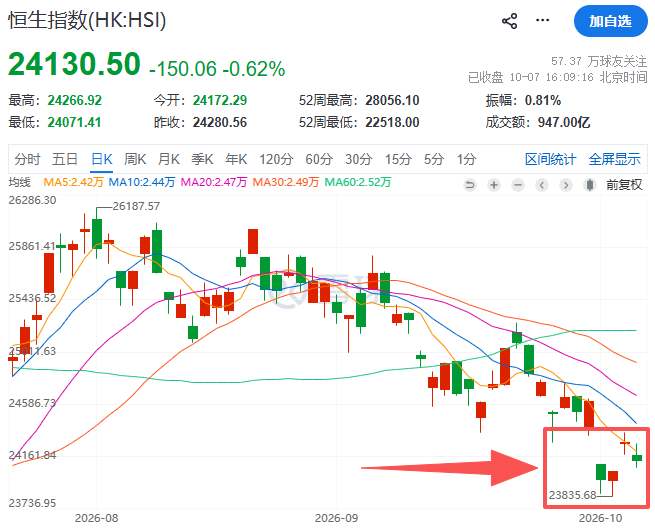
港股则没有复制部分外围市场的上涨行情。长假期间,香港股市整体小幅收跌,美债收益率上升以及南向资金缺席成为市场承压的重要因素。
从板块表现来看,银行、保险、券商、半导体、地产、煤炭等板块相对弱势,应用软件、医药生物和航运等板块表现则相对活跃。
相比海外市场的涨跌,国庆期间国内市场释放的一些政策和经济信号同样值得关注。
从房地产市场来看,房贷贴息政策自10月1日起正式落地,政策重点仍然是稳定房地产市场预期,进一步降低居民购房成本。
与此同时,部分房地产企业的债务化解也出现新的进展。相关境外债务重组方案受到市场关注,债务处置逐步从单纯延期向更加具体的重组方式转变。
如果房地产行业风险能够持续得到化解,对于改善市场预期以及推动地产板块估值修复具有一定积极意义。
此外,央行持续增持黄金储备也受到市场关注。黄金储备连续增加,反映出全球经济和金融环境仍存在较高不确定性,同时也体现出宏观层面对外部风险进行资产配置和风险管理的考虑。
当然,海外股市假期期间表现强劲,并不意味着A股开盘后就会简单复制这一走势。
对于节后的A股而言,外围市场上涨确实能够提供一定的情绪支撑,尤其是美股科技股、日本半导体板块的强势表现,可能进一步强化市场对于科技成长方向的关注。
但决定A股中长期走势的因素,最终还是国内经济基本面、政策执行力度、企业盈利以及市场资金信心。
尤其值得关注的是国庆假期期间的消费表现。
从旅游市场来看,国内游和出境游热度仍然较高,文旅消费的活跃程度有望成为观察居民消费意愿的重要窗口。假期消费数据如果能够体现较强韧性,将有助于市场进一步判断内需恢复情况。
因此,外围市场更像是一块“情绪缓冲垫”,而不是A股节后的交易剧本。
当A股重新开市后,投资者真正需要观察的,仍然是国内资金是否恢复信心,政策能否持续落地,以及经济和企业基本面能否对市场预期形成有效验证。
国庆假期海外市场的强势表现,确实给节后市场带来了一定想象空间。但A股最终走出怎样的行情,还需要国内基本面和资金面给出答案。