人工智能产业仍在高速扩张,但资本市场关注的重点正在发生变化。
过去两年,科技巨头不断增加数据中心、GPU和AI基础设施投入,市场普遍将巨额资本开支视为抢占AI发展先机的重要手段。然而,当投入规模持续攀升,投资者开始提出一个更加现实的问题:如此庞大的资金投入,究竟需要多久才能转化为足够的收入和利润?
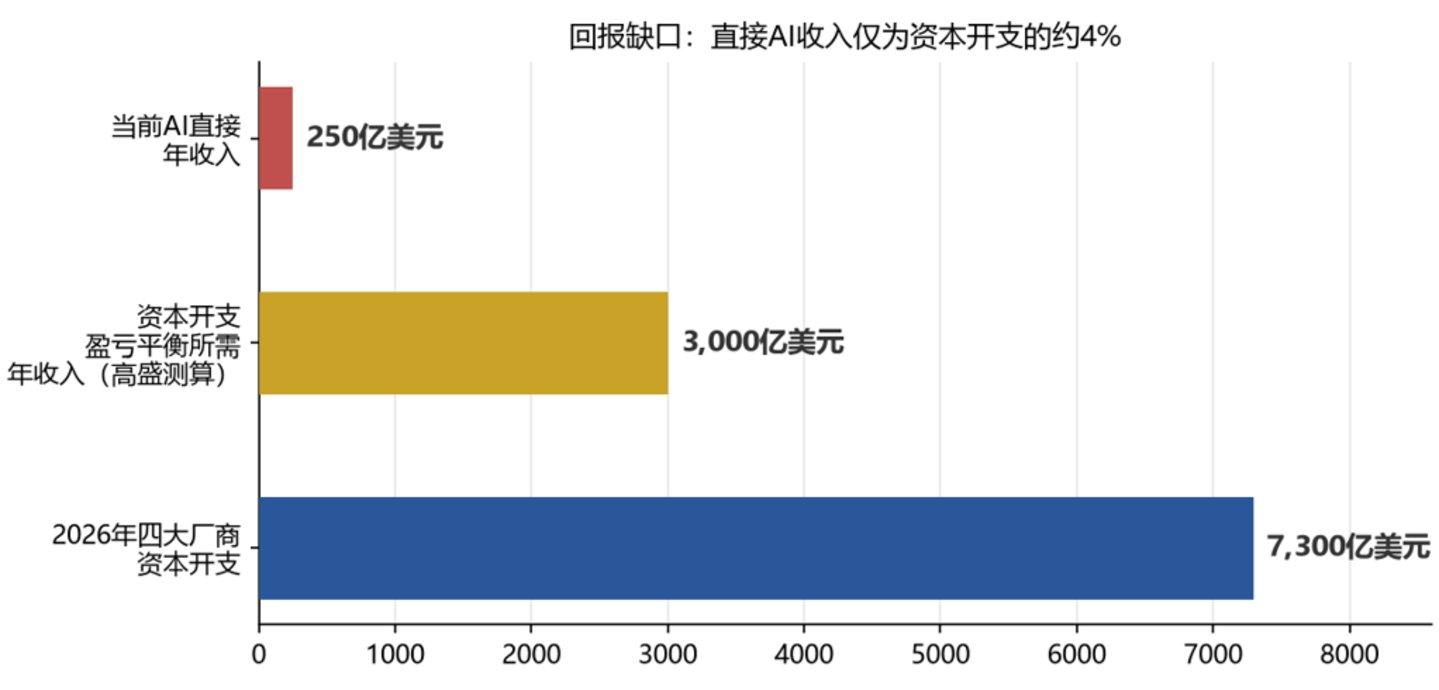
数据显示,微软、谷歌、亚马逊和Meta预计2026年的资本开支合计约7300亿美元,相较上一年的约4100亿美元大幅增长。若将Oracle纳入统计,相关企业今年的投入规模还将进一步扩大。
资本市场对这一变化的态度也开始出现微妙转变。过去,提高资本开支往往容易被理解为企业看好AI需求的信号,而如今,部分企业上调投入计划后,股价并没有同步获得积极反馈。
造成这种变化的关键,并不是市场突然不看好AI,而是投资规模已经达到需要验证商业回报的阶段。
目前,能够直接归属于AI服务的收入与巨额资本开支之间仍存在明显差距。相关机构估算,科技巨头当前AI服务直接年收入约为250亿美元,只相当于相关年度资本开支的一小部分。
这一数字并不能完全代表AI创造的实际价值。AI技术已经广泛嵌入云计算、广告推荐、办公软件和搜索等业务,其中不少收益不会以独立的“AI收入”形式出现。
例如,云服务增长、广告投放效率提升以及企业软件产品升级,都可能包含AI带来的价值。因此,仅计算直接AI收入可能低估了人工智能对整体业务的贡献。
但与此同时,资本市场关心的核心问题依然存在:AI带来的新增价值能否以足够快的速度增长,并最终覆盖不断扩大的基础设施成本?
比收入规模更加值得关注的是现金流。
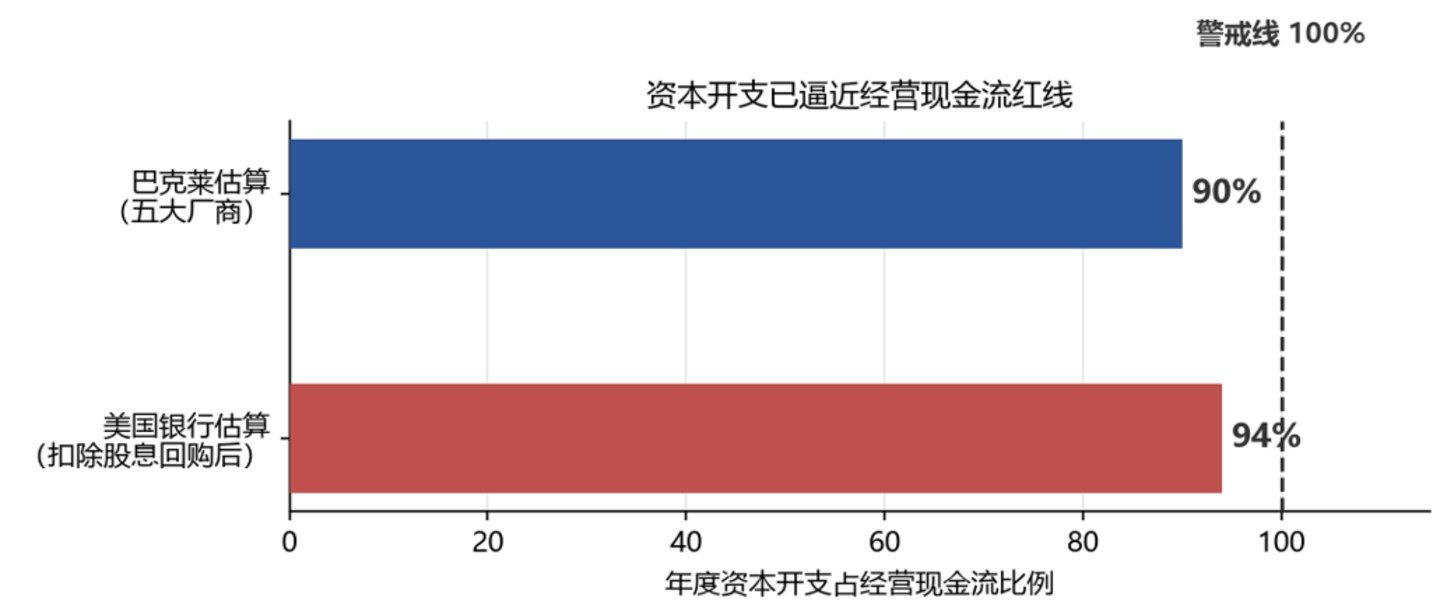
AI基础设施建设需要持续投入数据中心、服务器、芯片、电力以及网络设施。随着资本开支不断上升,部分科技巨头的自由现金流已经受到明显影响。
微软目前仍拥有较强的经营现金流创造能力,在维持大规模投资的同时仍能够保持一定自由现金流空间。
谷歌的情况则更加值得关注。随着资本开支快速增长,其部分季度资本支出已经超过同期经营现金流,使自由现金流承受压力。
亚马逊同样面临类似问题。即便公司整体收入仍保持增长,大规模数据中心和AI基础设施建设依然意味着大量现金需要提前投入。
从行业整体来看,资本开支对经营现金流的占比不断提高。只要AI收入和传统业务产生的现金流能够持续增长,企业就有能力维持投资;但如果投入继续扩大而回报增长速度下降,融资压力就可能逐渐显现。
市场关注的并不只有财报中的资本开支。
数据中心租赁、GPU采购、电力协议以及其他长期合同,同样意味着企业未来需要承担持续支出。部分义务在合同签订阶段并不会全部反映在资产负债表中,但其经济影响并没有消失。
相关统计显示,美国大型科技企业与AI基础设施相关的表外义务规模已经达到非常高的水平。数据中心租赁和设备采购承诺不断增加,也意味着企业未来几年仍然需要持续投入。
这类安排本身并不意味着企业出现财务问题,但它会提高市场对未来现金流的敏感度。
一旦AI需求增长低于预期,已经签订的长期租赁、采购和能源合同仍然需要履行,企业能够调整的空间就会受到限制。
因此,投资者现在不仅观察科技企业“今年花多少钱”,也开始关注“未来已经承诺花多少钱”。
另一个值得关注的现象是,科技巨头很难轻易放慢AI投资速度。
在当前竞争环境下,如果一家企业率先大幅削减GPU采购、数据中心建设或者模型训练投入,可能会担心失去技术领先优势。
于是,每一家企业从自身利益出发,都有动力继续投资。但当所有大型科技公司同时采取类似策略时,整个行业就可能出现基础设施建设过快的风险。
这实际上形成了一种特殊的竞争困境:单个企业增加投入可能是理性的,但整个行业同时大幅增加投入,则可能造成产能和资本的阶段性过剩。
过去互联网基础设施建设、铁路和光纤网络等投资周期,都曾出现过类似现象。基础设施最终可能创造长期价值,但早期投资者未必能够获得与投入相匹配的回报。
因此,AI产业当前并非简单进入“看空”阶段,而是进入了更加注重投资纪律的新阶段。
过去,市场更愿意将资本开支视为企业争夺未来市场份额的“期权”。只要AI需求持续增长,提前建设数据中心和计算能力就具有战略价值。
如今,随着投入规模越来越大,市场需要看到更加具体的数据,包括数据中心利用率、单位资本开支产生的收入、AI产品付费情况以及投资回收周期等。
换句话说,投资者正在从“相信AI会改变世界”,逐渐转向“要求企业证明AI能够创造多少现金流”。
未来科技巨头的AI投资表现,可以重点关注三个方面。
首先是商业化效率。AI收入增长速度能否超过基础设施投入增速,数据中心利用率是否持续提高,将直接影响投资回报判断。
其次是融资成本和信用状况。如果企业越来越依赖债券、租赁或其他外部融资来维持AI建设,信用评级、债券利差和融资条件的重要性将进一步提升。
最后是资本市场定价变化。如果芯片企业与大型科技公司的股价表现继续分化,可能意味着投资者已经开始把“卖AI基础设施”和“使用AI基础设施”视为两种不同的商业逻辑。
人工智能产业仍然拥有巨大的发展空间,微软、谷歌、亚马逊和Meta等企业也拥有强大的现金流和庞大的用户基础,这与过去一些依赖外部融资的科技泡沫存在明显区别。
真正的变化在于,市场的耐心正在减少。
当资本开支达到数千亿美元甚至更高规模之后,仅仅讲述AI技术的长期潜力已经不够。企业需要逐步证明,建设的数据中心能够获得足够高的利用率,购买的计算资源能够产生持续收入,而巨额资本投入最终能够转化为稳定的现金流。
因此,AI产业下一阶段的核心问题可能不再是“谁愿意投入更多”,而是“谁能够用更少的资本创造更多收入”。
从这个角度看,7300亿美元并不是这场AI竞赛的终点,而是市场开始认真计算投资回报的起点。