曾经凭借饲料业务稳居行业前列的新希望,如今正在经历一轮业务结构和经营模式的调整。
从2020年的高光时刻,到随后猪周期反转带来的业绩压力,新希望在生猪养殖领域快速扩张所形成的产能和资金投入,逐渐成为公司经营中需要消化的重要因素。
截至2026年上半年,公司生猪业务仍处于调整阶段,而作为传统核心业务的饲料板块,虽然销量和营收继续增长,但利润空间也受到行业竞争等因素影响。
2020年前后,非洲猪瘟影响下生猪供应发生变化,猪价处于高位,生猪养殖行业迎来一轮景气周期。
在这一背景下,新希望加快了生猪养殖业务的发展。
公司生猪出栏量从2018年的约255万头增长至2020年的829万头,随后继续扩大,到2023年达到约1768万头。
与此同时,公司资本开支也快速增加。2018年资本开支约37亿元,2020年达到342.5亿元,2021年仍保持较高水平。
快速扩产需要大量资金投入,公司通过长期借款、公司债、可转债、票据以及定增等多种方式进行融资。随着行业周期发生变化,这些前期投入也逐渐转化为企业需要长期消化的固定成本和财务压力。
生猪价格具有明显的周期性。
当猪价处于高位时,扩大养殖规模能够带来较大的收入增长空间;但当供给增加、猪价进入下行阶段后,高产能也意味着更高的成本压力。
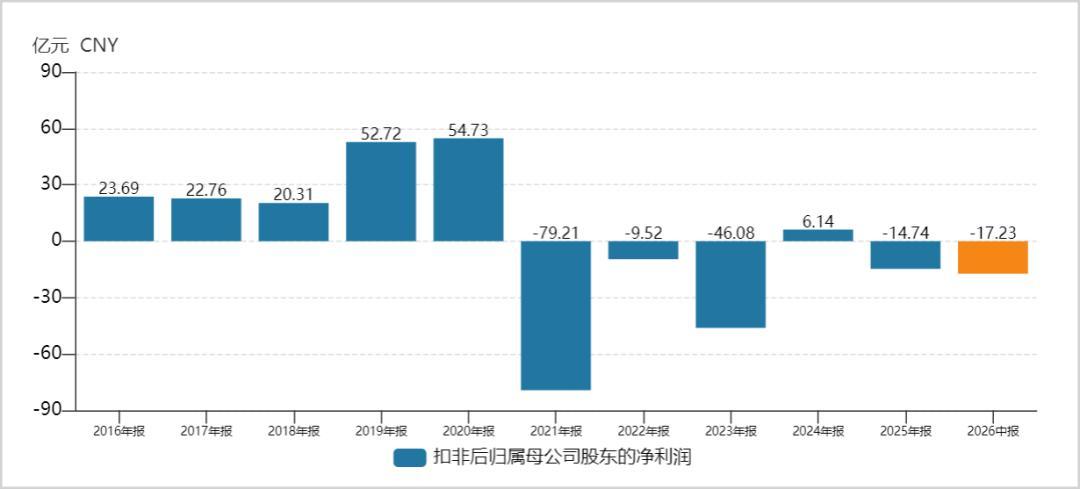
2021年,新希望归母净利润亏损约95.9亿元,成为公司上市以来亏损较为严重的一年。
此后,公司业绩仍经历较大波动。2022年至2023年,扣非归母净利润继续出现亏损,随后虽然一度实现扭亏,但2025年以来再次面临经营压力。
从2021年至2026年上半年,公司扣非归母净利润累计亏损超过160亿元。
这一过程中,生猪养殖业务的周期性波动成为影响公司业绩的重要因素。
快速扩张不仅影响利润,也改变了公司的资产负债结构。
数据显示,2016年至2026年上半年,新希望资产负债率由31.66%上升至70.7%。同期流动比率由1.05下降至0.55,速动比率则由0.56下降至0.28。
这些指标反映出,公司短期偿债能力相比过去有所下降,经营现金流、银行授信以及融资安排的重要性进一步提高。
此外,公司此前发行的可转债也成为需要关注的资金事项。
2021年,新希望发行规模为81.5亿元的“希望转2”。由于公司股价长期低于转股相关价格,大部分可转债并未完成转股。截至2026年6月末,尚有约81.43亿元未转股。
按照相关条款,未转股部分将在到期后涉及现金兑付,这意味着公司未来仍需要做好资金安排。
除了扩张速度,养殖模式也是新希望近年来不断调整的方向。
在生猪养殖快速扩张阶段,公司曾大量采用“公司+农户”的模式。相比完全自繁自养,这种模式能够降低部分重资产投入,并帮助企业较快扩大产能。
但这种模式也对合作农户的管理、疫病防控、养殖效率和生产标准提出了更高要求。
尤其是在生猪价格下降、行业进入成本竞争阶段之后,养殖效率的重要性更加突出。
近年来,新希望开始提高一体化自养比例。截至2026年上半年末,公司一体化自养与合作放养存栏比例约为4:6,自养比例较此前有所提升。
从行业竞争来看,养殖成本已经成为决定企业盈利能力的重要指标。
2026年上半年,新希望运营场线肥猪完全成本约为12.09元,而部分头部养殖企业的完全成本已经进一步下降。
这意味着,在相同猪价环境下,成本控制能力不同的企业,其利润空间也会出现明显差异。
对于新希望而言,饲料业务仍然是重要的基本盘。
2026年上半年,公司饲料业务实现营收约414.4亿元,同比增长16.8%,占公司营收比例进一步提升。同期饲料销量达到1625万吨,其中外销量约1316万吨。
从规模来看,饲料业务依然保持较强的市场基础。
但另一方面,饲料业务的毛利率也面临压力。2019年至2026年上半年,新希望饲料业务销售毛利率从8.1%下降至5.23%。
这意味着,单纯依靠扩大销量并不一定能够同步带来利润增长。
新希望饲料业务面临的挑战,与养殖行业本身的变化密切相关。
随着生猪养殖规模化程度不断提高,大型养殖企业越来越倾向于建立自己的饲料生产体系。
对于饲料企业来说,大型养殖集团自供比例提高,会减少部分外部采购需求。而随着中小养殖户数量减少,传统散户市场同样面临变化。
从产品结构来看,新希望目前饲料业务仍以禽料为重要组成部分。2026年上半年,公司禽料销量达到908万吨,而水产料和反刍料销量相对较低。
禽料能够贡献较大的销售规模,但整体利润率通常受到原料价格、市场竞争以及产品结构等多方面因素影响。
因此,如何提升高附加值产品占比,并在水产、反刍等细分市场进一步扩大竞争力,也成为饲料业务未来需要解决的问题。
回顾新希望近年来的发展轨迹,可以看到一个较为明显的变化:企业竞争的核心正在从单纯扩大规模,转向成本控制、经营效率和现金流管理。
猪价高企时,扩产能够快速放大收入规模;但当行业进入供需调整阶段,产能规模本身不再意味着利润,反而可能带来更高的折旧、资金和运营成本。
这也是整个生猪养殖行业经历周期调整后的共同课题。
新希望目前一方面继续优化生猪养殖模式、降低养殖成本,另一方面依靠饲料业务维持规模优势,同时通过资产和业务调整改善整体经营结构。
对于一家拥有多年饲料产业基础的企业来说,如何处理好饲料与养猪业务之间的关系,如何让核心业务产生的现金流更多转化为自身增长动力,而不是持续承担其他业务的经营压力,将是后续发展的重要观察点。
猪周期仍在变化,行业竞争也从过去的规模扩张逐渐转向精细化经营。对新希望而言,过去高速扩张形成的产能和资金投入需要时间消化,而未来真正决定经营表现的,或将更多取决于成本控制、资产效率和业务结构的持续优化。