美国贸易逆差在8月份明显扩大。
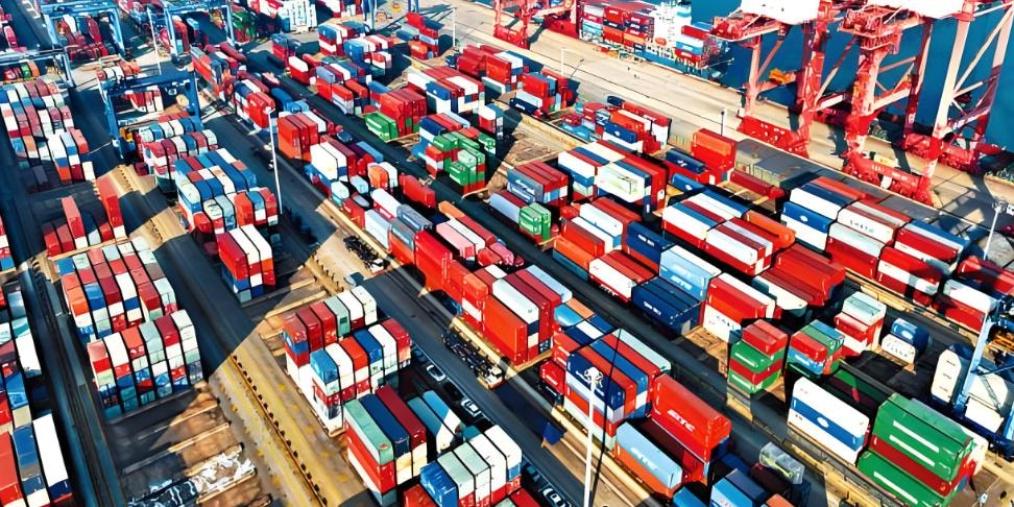
美国商务部公布的最新数据显示,8月美国商品与服务贸易逆差达到1056亿美元,较7月份增加13.7%,不仅高于市场此前预计的1021亿美元,也创下2025年3月以来的最高水平。
从数据来看,本轮逆差扩大的主要原因并不是出口明显下降,而是进口增长速度更快。8月美国进口总额达到4208亿美元,环比增加4.3%,创历史新高;同期出口额为3152亿美元,环比增长1.4%。进口和出口增速之间的差距,直接推动贸易逆差进一步扩大。
值得关注的是,人工智能产业投资正在成为美国进口增长的重要因素。
8月份美国资本品进口大幅增加,电脑及相关配件、半导体以及电信设备等产品进口额合计较7月份增加约62亿美元。其中,半导体进口环比增加24亿美元,创下历史最大单月增幅。
这一变化与美国近年来持续扩大的AI基础设施投资密切相关。随着大型科技企业不断建设人工智能数据中心,服务器、芯片、计算设备以及通信设备的需求快速上升,相关产品进口也随之增加。
从累计数据来看,这一趋势更加明显。今年前八个月,半导体以及电脑和电脑配件进口额合计同比增加约2340亿美元。其中,半导体进口额已经超过900亿美元,接近去年同期的两倍。
这意味着,美国AI产业的快速扩张不仅体现在科技企业资本支出和数据中心建设上,也正在通过进口渠道直接反映在美国国际收支数据中。
与此同时,工业品进口同样出现明显增长。包括石油及石油制品在内的工业品进口名义金额较7月份增加91亿美元,非货币黄金进口也有所回升。
在进口持续增长的同时,美国服务贸易却没有出现明显改善。
数据显示,8月份赴美旅客消费降至2023年8月以来的较低水平,使服务出口基本维持不变。商品进口快速增长与服务出口表现疲弱形成对比,进一步放大了整体贸易逆差。
从经济增长角度看,贸易数据通常会对国内生产总值形成直接影响。当进口增速明显高于出口时,净出口对GDP增长的贡献就可能下降。
此次贸易逆差超出市场预期后,部分机构已经下调对美国第三季度经济增速的预测。高盛将三季度GDP追踪预测下调0.3个百分点至3.1%,亚特兰大联储GDPNow模型也将预测值下调0.1个百分点至3.7%。
贸易逆差扩大也再次引发市场对于美国关税政策实际效果的讨论。
特朗普政府推动提高关税的重要目标之一,就是减少美国对外国商品的依赖并缩小贸易逆差。然而,从目前的数据来看,美国进口需求并没有因为关税措施而明显消失。
特朗普第二任期以来,美国月均贸易逆差约为745亿美元,略高于拜登执政最后一年的738亿美元月均水平。
部分经济学家认为,美国国内生产能力和劳动力成本等因素限制了进口替代的速度。即使进口商品面临更高的关税成本,企业仍可能因为国内供应不足而继续采购海外产品。
当然,也有经济学家认为,关税推高的价格可能放大了部分贸易数据,同时强劲的进口也可以从另一个角度反映美国国内需求仍然具有韧性。
值得注意的是,如果从全年累计数据观察,美国贸易状况并非全面恶化。今年前八个月,美国商品与服务贸易逆差较去年同期收窄约20%,货物贸易逆差同比减少约1100亿美元。
展望未来,美国贸易数据仍可能受到AI投资和企业库存周期的影响。
随着人工智能产业继续扩张,数据中心建设以及相关设备采购有望维持较高水平。企业补库存同样可能带动进口保持增长,从而对净出口形成一定压力。
另一方面,美国石油出口对贸易逆差的改善作用如果弱于此前季度,也可能使贸易平衡面临新的压力。
与此同时,美国关税政策本身仍处于不断调整之中。今年2月,美国最高法院就特朗普政府依据《国际紧急经济权力法》实施全球性关税作出裁决。此后,行政当局开始寻找其他法律依据重新构建关税体系。7月,白宫又针对80多个国家和地区启动新一轮关税措施,并计划进一步扩大加征范围。
因此,美国未来贸易走势将受到多重因素共同影响。一方面是AI产业带来的芯片和高科技设备进口需求,另一方面则是关税政策、国内生产能力、能源贸易以及全球需求变化。
从8月份的数据来看,美国经济正在呈现一个值得关注的特征:人工智能投资和国内需求依然强劲,但这种增长也通过大规模设备进口进一步推高了贸易逆差。AI产业繁荣能否最终转化为更强的国内生产能力,并真正改善美国长期贸易结构,仍需要更多数据来验证。